
In Europa un’auto nuova su 10 è cinese
Nei primi otto mesi del 2026 i costruttori cinesi hanno conquistato oltre il 10% del mercato: netta crescita per la BYD, mentre Leapmotor conquista l’Italia.

PRESENZA IN AUMENTO
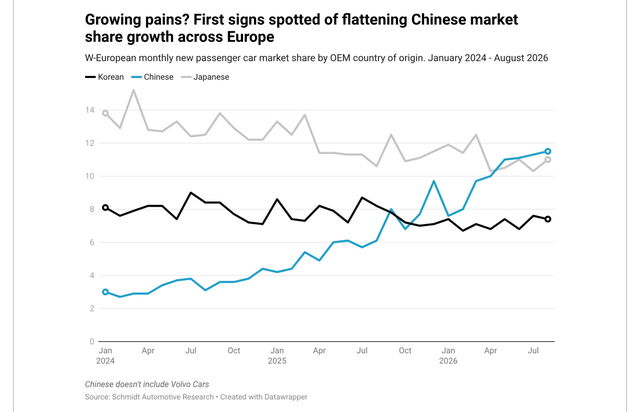
Le auto cinesi stanno diventando una presenza sempre più ingombrante sulle strade europee. Secondo i dati della Schmidt Automotive Research, agenzia tedesca di analisi di mercato, nei primi otto mesi del 2026 i costruttori cinesi hanno raggiunto una quota cumulativa superiore al 10% del mercato delle nuove autovetture dell’Europa occidentale, con circa 820.000 immatricolazioni.
Un risultato che conferma la crescita dei marchi provenienti dalla Cina, ormai presenti in modo sempre più capillare anche al di fuori dei mercati tradizionalmente più favorevoli alle loro auto. Ad agosto, in particolare, la quota ha raggiunto il valore record dell’11,5%. Tuttavia la progressione mostra anche qualche segnale di rallentamento: tra gennaio e aprile la quota dei costruttori cinesi è aumentata di 1,4%, mentre nei quattro mesi successivi, da maggio ad agosto, la crescita si è fermata a 0,5%.
Ciò non significa che la loro espansione si sia arrestata, ma che il ritmo con cui conquistano nuove quote di mercato potrebbe diventare meno sostenuto nella parte finale dell’anno.
BIG THREE
La classifica dei costruttori cinesi cambia leader, con la BYD che con il 2,6% di quota nel mercato europeo supera di poco la MG (gruppo Saic), ferma al 2,5%. Fino a qualche anno fa era impensabile immaginare che la BYD potesse insidiare nei Paesi europei un colosso storico come la Ford, che invece è scesa sotto la soglia del 3%. I
l terzo posto tra i marchi della Repubblica Popolare è occupato dai brand del gruppo Chery, che insieme valgono il 2,3%. Questi tre costruttori, fa notare la Schmidt, rappresentano complessivamente circa tre quarti delle immatricolazioni di auto cinesi nell’Europa occidentale, evidenziando quanto il mercato sia ancora concentrato su pochi gruppi, nonostante l’arrivo di numerosi nuovi marchi e modelli.
LEAPMOTOR FENOMENO ITALIANO
Subito dietro ai tre principali costruttori si trova la Leapmotor, il marchio cinese legato a Stellantis, che si avvicina all’1% di quota regionale. La gamma è destinata ad ampliarsi con l’arrivo dei modelli B03 e B03X (nella foto in alto), mentre due stabilimenti europei di Stellantis si preparano a produrre modelli del marchio.
La produzione locale consentirà di evitare i dazi aggiuntivi applicati alle auto elettriche a batteria prodotte in Cina, oltre alla normale tariffa d’importazione del 10%. Nel 2026 Leapmotor ha inoltre beneficiato di un effetto particolare in Italia. Le agevolazioni all’acquisto delle auto elettriche previste nel 2025 hanno favorito le vendite, mentre i ritardi nelle consegne hanno spostato parte delle immatricolazioni della T03 all’anno successivo. Secondo la Schmidt, circa un quinto delle Leapmotor vendute nell’Europa occidentale nei primi otto mesi del 2026 è stato immatricolato in Italia.
LA SFIDA NEL PREMIUM
Nel segmento più costoso delle auto elettriche, la Xpeng sta avvicinando la Polestar: nei primi otto mesi dell’anno tra i due marchi ci sono meno di 1.000 immatricolazioni di differenza. A sostenere la crescita del costruttore cinese contribuirà anche la nuova L03, il cui arrivo in Europa è previsto negli ultimi mesi del 2026 e che punta a confrontarsi con la Tesla Model Y sul piano del prezzo e della tecnologia.
La Polestar invece deve fare i conti con la crescente presenza della Zeekr, altro marchio del gruppo Geely, che sta ampliando la propria diffusione nei mercati europei. A complicare ulteriormente la situazione potrebbe essere il lancio della Volvo EX60, atteso entro la fine dell’anno (l’analista non considera la Volvo un costruttore cinese, nonostante il controllo da parte di Geely).


- Accedi o registrati per inserire commenti.
- segnala abuso
- Accedi o registrati per inserire commenti.
- segnala abuso
- Accedi o registrati per inserire commenti.
- segnala abuso

- Accedi o registrati per inserire commenti.
- segnala abuso

- Accedi o registrati per inserire commenti.
- segnala abuso

- Accedi o registrati per inserire commenti.
- segnala abuso
- Accedi o registrati per inserire commenti.
- segnala abuso

- Accedi o registrati per inserire commenti.
- segnala abuso

- Accedi o registrati per inserire commenti.
- segnala abuso


